Impuestos y ARCA
Los impuestos no empiezan en una planilla. Empiezan en cada operación.
CONTABILIS reúne gestión impositiva para pymes con información de ARCA, IVA compras y ventas, Ingresos Brutos, retenciones y percepciones para mantener el contexto tributario ligado a la operación.
De la operación al dato fiscalContexto tributario conectado
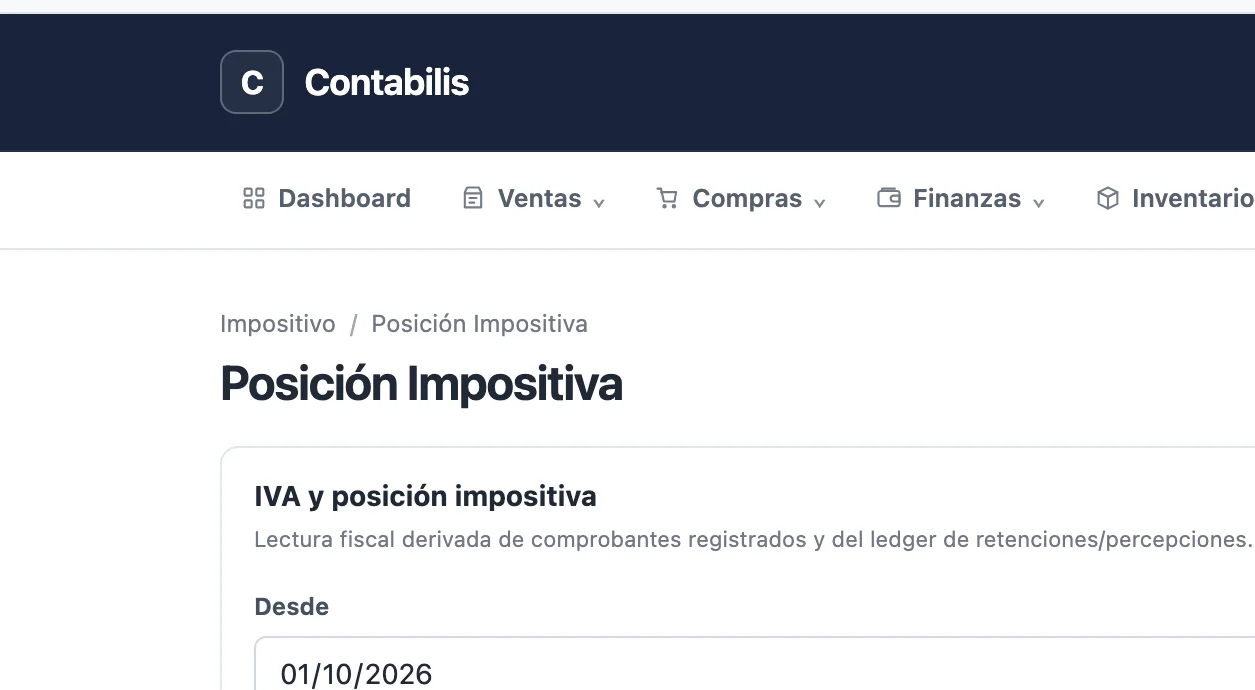
Contexto fiscal
La posición impositiva debería vivir junto a la operación que la usa.
Cuando datos fiscales, padrones y documentos están separados, la empresa repite validaciones y pierde procedencia. CONTABILIS conserva esa relación.
Posición fiscal
Datos tributarios de la empresa en un lugar coherente.
Configurá condición impositiva, identificadores y parámetros que después utiliza la operación comercial y fiscal.
IVA
IVA compras y ventas conectado a comprobantes.
La información de IVA mantiene referencia a documentos emitidos y recibidos para facilitar revisión y análisis.
Ingresos Brutos
Padrones IIBB y jurisdicciones dentro del contexto tributario.
Centralizá registros y fuentes necesarias para aplicar y revisar tratamientos de Ingresos Brutos sin depender de archivos dispersos.
De la operación al impuesto
Del comprobante al análisis fiscal sin volver a interpretar el documento.
CONTABILIS preserva datos y procedencia para que la revisión impositiva pueda volver al origen cuando sea necesario.
Configurás
Definís situación fiscal de empresa y contrapartes con datos verificables.
Operás
Ventas y compras generan comprobantes con su tratamiento tributario.
Acumulás
Retenciones, percepciones, IVA e IIBB se registran con referencia al origen.
Revisás
Consultas y reportes muestran composición y permiten detectar datos que requieren atención.
Lo que podés hacer
Datos fiscales con procedencia y reglas visibles.
La gestión impositiva se apoya en información estructurada y en fuentes oficiales cuando corresponde actualizar o validar datos externos.
Retenciones
Retenciones y percepciones relacionadas con operaciones.
Registrá importes y certificados dentro del circuito correspondiente para conservar su efecto y procedencia.
Padrones
Adquisición y uso centralizado de registros tributarios.
Los padrones y registros públicos pueden incorporarse de forma controlada para evitar que cada usuario mantenga copias manuales diferentes.
Proveniencia
Sabé de dónde salió un dato fiscal.
Snapshots y referencias de origen permiten distinguir configuración propia, consulta oficial y valor utilizado en una operación.
ARCA
Identidad y servicios fiscales conectados a la empresa.
La integración con ARCA para pymes mantiene separadas las responsabilidades de facturación electrónica y análisis impositivo, pero comparte el mismo contexto fiscal.
Todo sigue conectado
Impuestos recibe datos de ventas, compras y facturación, pero conserva su propia lógica.
Separar la intención de cada área evita mezclar emisión fiscal con análisis tributario y reduce inconsistencias.
Facturación electrónica ARCA
La emisión de comprobantes utiliza configuración fiscal y devuelve autorizaciones; impuestos analiza el efecto tributario resultante.
Ventas y compras
Los documentos comerciales aportan IVA, contrapartes y conceptos que después forman parte de la lectura impositiva.
Contabilidad
La información tributaria y contable pueden cruzarse para revisar consistencia sin convertir una disciplina en copia de la otra.
CONTABILIS
La información fiscal vale más cuando conserva su origen.
Comprobantes, padrones, retenciones, percepciones y configuración tributaria permanecen conectados con la operación real.